受托管理股權投資企業 業績報酬與收益分配解析
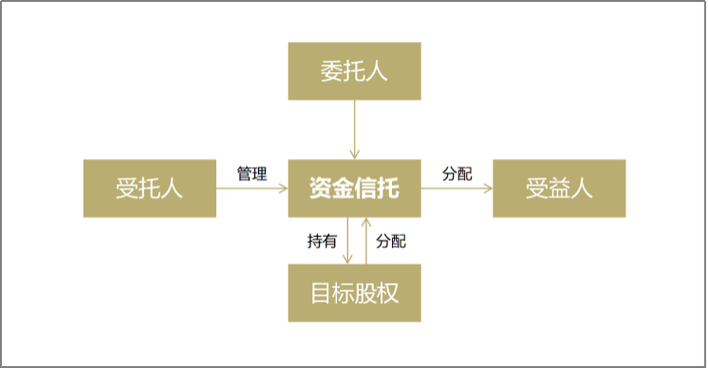
在股權投資領域,受托管理機制是私募基金常見的運作模式。基金管理人作為受托方,負責資金募集、項目篩選、投資決策及投后管理,而投資者作為委托方提供資本。這一關系中,業績報酬與收益分配條款直接決定了管理人與投資者之間的利益劃分,是基金合同的核心內容。本文將從業績報酬的計算方式、收益分配的順序與模式、以及實務中的關鍵問題三個維度展開解析。
一、業績報酬:管理人的超額收益激勵
業績報酬(Carried Interest,簡稱Carry)是基金管理人從基金超額收益中提取的分成,通常為20%,旨在激勵管理人創造更高回報。其計算基礎是基金的整體盈利,而非單個項目。常見的計算方式有兩種:
- 整體基金業績報酬:以基金全部投資組合的最終收益為基數,扣除本金和優先回報后,按約定比例提取。這種方式避免了管理人通過選擇性地分配盈利項目而損害投資者利益。
- 逐項目業績報酬:每個項目退出后單獨計算并提取業績報酬。這種方式對管理人更有利,但可能導致投資者在項目虧損時仍需支付業績報酬,因此常設置回撥(Clawback)機制,即當后續項目虧損時,管理人需返還此前多提取的報酬。
業績報酬的提取通常以投資者收回全部本金并獲得優先回報(Preferred Return,通常為8%)為前提。優先回報是投資者應優先獲得的門檻收益,只有超過該門檻的超額部分,管理人才參與分配。
二、收益分配:順序與模式的選擇
收益分配條款決定了基金退出資金如何在不同主體間流轉。常見的分配順序遵循“先回本、后分利”的原則,具體步驟如下:
- 返還投資者本金:基金退出所得首先用于返還投資者的實繳資本。
- 支付優先回報:在返還本金后,剩余的收益按約定利率(如8%)向投資者支付優先回報。
- 管理人追補(Catch-up):在優先回報支付完畢后,管理人可獲得一定比例的追補收益,直至其累計業績報酬達到總收益的約定比例(如20%)。
- 剩余收益按比例分配:追補完成后,剩余收益通常按80%:20%的比例在投資者與管理人之間分配。
這種分配模式被稱為“歐洲式”或“整體基金式”,其優勢在于保障投資者優先獲得基礎收益,同時通過追補機制確保管理人最終獲得約定的業績報酬比例。另一種“美國式”分配則允許在每個項目退出后即進行分配,但需配合回撥機制以平衡整體收益。
三、實務中的關鍵問題與風險防范
在實務操作中,業績報酬與收益分配條款的設計需關注以下問題:
- 回撥機制(Clawback):當基金后期出現虧損時,管理人應返還此前多提取的業績報酬。回撥條款應明確觸發條件、返還期限及擔保方式(如管理人個人連帶責任)。
- 優先回報的計算方式:簡單年化利率與復利計算對投資者收益影響顯著,需在合同中明確約定。
- 業績報酬的計提時點:是在項目退出時計提,還是在基金清算時計提?前者可能導致管理人的短期行為,后者則更符合長期利益一致性。
- 稅收處理:業績報酬的稅務定性(勞務報酬還是投資收益)在不同法域下存在差異,需結合當地稅法進行規劃。
- 信息透明度:投資者應有權獲取基金凈值、項目估值及費用明細,以確保業績報酬計算的準確性。
管理人與投資者之間的利益沖突也需通過條款設計加以緩解。例如,設置業績報酬追回條款、引入第三方審計、以及限制管理人在基金存續期內募集同類基金等。
##
受托管理股權投資企業的業績報酬與收益分配機制,是平衡管理人與投資者利益的核心工具。合理的條款設計既能激勵管理人追求卓越回報,又能保護投資者的本金安全與基礎收益。在基金設立之初,雙方應充分溝通,明確計算方式、分配順序及風險防范措施,并借助專業法律與財務顧問的力量,確保條款的公平性與可執行性。只有這樣,才能實現長期共贏的合作關系。
如若轉載,請注明出處:http://m.gjgold.cn/product/45.html
更新時間:2026-09-21 20:19:37